Domain gartenbahnforum.de kaufen?
Wir ziehen mit dem Projekt
gartenbahnforum.de um.
Sind Sie am Kauf der Domain
gartenbahnforum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gartenbahnforum.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Cobi DampflokDie BR 03 war eine Schnellzugsdampflokomotive der Deutschen Reichsbahn, ähnlich gebaut wie die BR 01, jedoch mit einer geringeren Radsatzlast von 18 t. Lokomotiven dieser Baureihe wurden zwischen 1930 und 1938 gebaut und waren ursprünglich für eine Geschwindigkeit von maximal 120 km/h zugelassen. Später wurde die Höchstgeschwindigkeit auf 130 km/h erhöht. Im Vergleich zu anderen Lokomotivtypen hatten diese Loks einen niedrigeren spezifischen Dampfverbrauch und einen geringeren Kohlenverbrauch für dieselbe Leistung. Die Gewichtsreduktion wurde durch einen leichteren Barrenrahmen, einen kleineren Kessel und kleinere Zylinder erreicht. 1959 hatte die Deutsche Bundesbahn noch über 100 dieser Lokomotiven in Betrieb, während die Deutsche Reichsbahn in der DDR noch 86 Maschinen betrieb. 1972 wurde die letzte BR 03 der DB abgestellt. Modell mit 2560 Teilen, 1 Figur, bedruckten Blöcken und beweglichen Elementen. Modellmasse (LxBxH): 78 x 14,5 x 14,5 cm.172,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modelleisenbahn - Das große Gleisplan-BuchModelleisenbahn - Das große Gleisplan-Buch , Vorbildliche Anlagenentwürfe für alle Spurweiten , Verankerungen > Transportsysteme , Erscheinungsjahr: 20111031, Produktform: Leinen, Seitenzahl/Blattzahl: 208, Abbildungen: 380 farbige Fotos, Keyword: Anlagenplanung; Eisenbahnanlage; Gleisplan; Miniatureisenbahn; Modellbahn; Modellbau; Modelleisenbahn; Ratgeber Modellbau; Schienen, Fachschema: Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn, Fachkategorie: Verkehr: Ratgeber, Sachbuch~Modellbau und Konstruktion, Warengruppe: HC/Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 307, Breite: 234, Höhe: 20, Gewicht: 1240, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
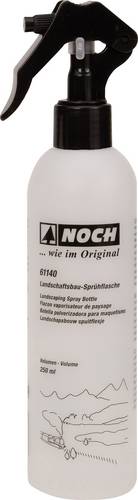
NOCH 07251 Bodendecker Landschaftsbau OlivgrünEinfache Anwendung und realistische Ergebnisse! Egal ob Felder, Wiesen oder Weiden - Mit der NOCH Bodendecker Foliage gelingt Ihnen die perfekte Bodengestaltung. Was ist das Besondere an der Bodendecker-Foliage? Auf einer antihaftend ausgerüsteten Trägerfolie werden verschiedene Gräser und Flockmaterialien elektrostatisch aufgeflockt. Dank des speziellen, dauerflexiblen Klebstoffs, kann die Foliage mühelos von der Trägerfolie angezogen werden. Anschließend wird die Bodendecker-Foliage als Ganzes oder in Teilen in die Modell-Landschaft eingearbeitet. Zum Verkleben empfehlen wir den Landschaftsbaukleber. Der Boden Ihrer Modell-Landschaft erhält Dank der unterschiedlichen Längen und Farben der verwendeten Flockmaterialien eine besonders natürliche Optik.5,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
DampflokDampflokomotiven Haben Bis Heute Nichts Von Ihrer Faszination Verloren. Wo Auch Immer Sich Einer Dieser Giganten Aus Stahl Zeigt, Zieht Er Viele Menschen An. Das Überrascht Nicht: Kein Anderes Fahrzeug Setzt Die Drei Elemente Feuer, Wasser Und Kohle...24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cobi DampflokDie BR 03 war eine Schnellzugsdampflokomotive der Deutschen Reichsbahn, ähnlich gebaut wie die BR 01, jedoch mit einer geringeren Radsatzlast von 18 t. Lokomotiven dieser Baureihe wurden zwischen 1930 und 1938 gebaut und waren ursprünglich für eine Geschwindigkeit von maximal 120 km/h zugelassen. Später wurde die Höchstgeschwindigkeit auf 130 km/h erhöht. Im Vergleich zu anderen Lokomotivtypen hatten diese Loks einen niedrigeren spezifischen Dampfverbrauch und einen geringeren Kohlenverbrauch für dieselbe Leistung. Die Gewichtsreduktion wurde durch einen leichteren Barrenrahmen, einen kleineren Kessel und kleinere Zylinder erreicht. 1959 hatte die Deutsche Bundesbahn noch über 100 dieser Lokomotiven in Betrieb, während die Deutsche Reichsbahn in der DDR noch 86 Maschinen betrieb. 1972 wurde die letzte BR 03 der DB abgestellt. Modell mit 2560 Teilen, 1 Figur, bedruckten Blöcken und beweglichen Elementen. Modellmasse (LxBxH): 78 x 14,5 x 14,5 cm.172,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modelleisenbahn - Das große Gleisplan-BuchModelleisenbahn - Das große Gleisplan-Buch , Vorbildliche Anlagenentwürfe für alle Spurweiten , Verankerungen > Transportsysteme , Erscheinungsjahr: 20111031, Produktform: Leinen, Seitenzahl/Blattzahl: 208, Abbildungen: 380 farbige Fotos, Keyword: Anlagenplanung; Eisenbahnanlage; Gleisplan; Miniatureisenbahn; Modellbahn; Modellbau; Modelleisenbahn; Ratgeber Modellbau; Schienen, Fachschema: Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn, Fachkategorie: Verkehr: Ratgeber, Sachbuch~Modellbau und Konstruktion, Warengruppe: HC/Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 307, Breite: 234, Höhe: 20, Gewicht: 1240, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
NOCH 07251 Bodendecker Landschaftsbau OlivgrünEinfache Anwendung und realistische Ergebnisse! Egal ob Felder, Wiesen oder Weiden - Mit der NOCH Bodendecker Foliage gelingt Ihnen die perfekte Bodengestaltung. Was ist das Besondere an der Bodendecker-Foliage? Auf einer antihaftend ausgerüsteten Trägerfolie werden verschiedene Gräser und Flockmaterialien elektrostatisch aufgeflockt. Dank des speziellen, dauerflexiblen Klebstoffs, kann die Foliage mühelos von der Trägerfolie angezogen werden. Anschließend wird die Bodendecker-Foliage als Ganzes oder in Teilen in die Modell-Landschaft eingearbeitet. Zum Verkleben empfehlen wir den Landschaftsbaukleber. Der Boden Ihrer Modell-Landschaft erhält Dank der unterschiedlichen Längen und Farben der verwendeten Flockmaterialien eine besonders natürliche Optik.5,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
NOCH 07255 Bodendecker Landschaftsbau GelbEinfache Anwendung und realistische Ergebnisse! Egal ob Felder, Wiesen oder Weiden - Mit der NOCH Bodendecker Foliage gelingt Ihnen die perfekte Bodengestaltung. Was ist das Besondere an der Bodendecker-Foliage? Auf einer antihaftend ausgerüsteten Trägerfolie werden verschiedene Gräser und Flockmaterialien elektrostatisch aufgeflockt. Dank des speziellen, dauerflexiblen Klebstoffs, kann die Foliage mühelos von der Trägerfolie angezogen werden. Anschließend wird die Bodendecker-Foliage als Ganzes oder in Teilen in die Modell-Landschaft eingearbeitet. Zum Verkleben empfehlen wir den Landschaftsbaukleber. Der Boden Ihrer Modell-Landschaft erhält Dank der unterschiedlichen Längen und Farben der verwendeten Flockmaterialien eine besonders natürliche Optik.6,06 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.